Minggu lalu ada yang chat saya. SLIK-nya bermasalah gara-gara tunggakan kartu kredit lama, sudah lunas tapi skornya belum pulih. Pengajuan kredit mobilnya ditolak leasing, lalu dia bertanya: “Pak Adityo, kalau saya kredit mobil atas nama orang tua, bisa tidak?”
Jawaban singkatnya: bisa. Tapi sebelum menempuh jalan ini, hitung dulu tiga hal: pajak progresif, biaya balik nama nanti, dan risiko hubungan keluarga. Pinjam nama tidak berhenti di tanda tangan.
Saya Adityo, konsultan Toyota Bekasi, dan di artikel ini saya beberkan hitungan jujurnya. Bukan untuk menakut-nakuti, tapi supaya Anda masuk dengan mata terbuka.
Boleh tidak sih kredit mobil atas nama orang tua?
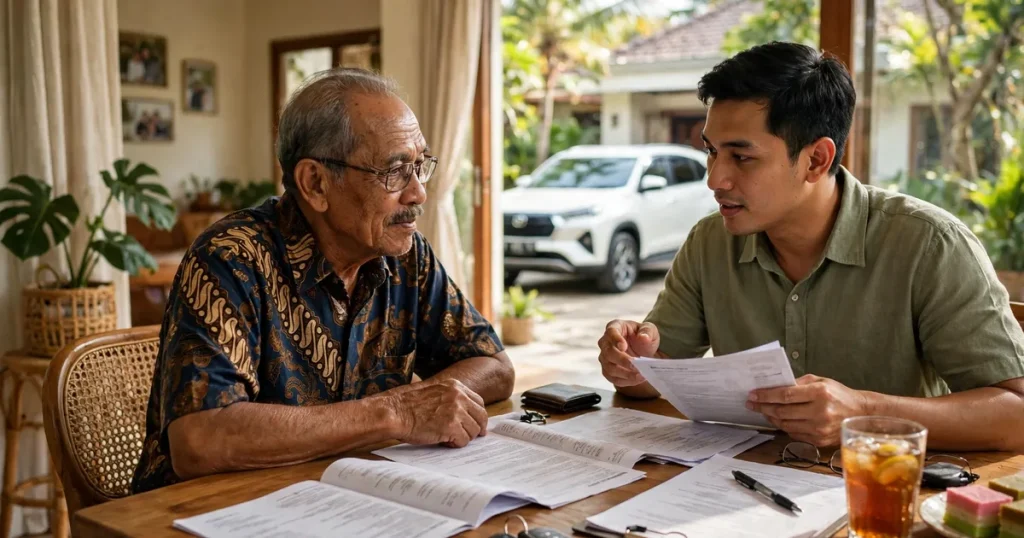
Boleh. Leasing tidak peduli siapa yang menyetir mobilnya. Yang dinilai leasing adalah pemohon yang namanya diajukan: SLIK-nya, penghasilannya, dan usianya. Yang menandatangani kontrak adalah orang tua Anda, dan nama merekalah yang tercantum di STNK dan BPKB.
Cicilannya boleh dibayar dari rekening Anda, leasing hanya peduli cicilan masuk tepat waktu. Tapi kalau telat, yang ditagih dan yang rusak SLIK-nya adalah orang tua Anda, bukan Anda.
Yang dicek leasing itu SLIK orang tua Anda
Ini yang sering disalahpahami. Benar, SLIK Anda tidak dicek, tapi SLIK orang tua Andalah yang jadi penentu. Kalau beliau pernah menunggak KPR atau kartu kredit, pengajuan bisa tetap ditolak.
Penghasilan yang dinilai juga penghasilan orang tua. Kalau beliau sudah pensiun, uang pensiun tetap dihitung, tapi biasanya lebih kecil dari gaji aktif. Akibatnya plafon kredit bisa lebih rendah, atau DP yang diminta jadi lebih besar.
Sebagai gambaran, Toyota Calya E MT OTR Rp173.100.000, DP 20 persen (Rp34.620.000), tenor 60 bulan, cicilannya sekitar Rp3.000.400 per bulan dengan asumsi bunga flat 6 persen per tahun. Angka ini ilustrasi, bukan penawaran resmi. Penghasilan orang tua Anda harus cukup menopang cicilan sebesar itu, karena leasing memakai patokan cicilan maksimal sekitar 30 persen penghasilan pemohon. Kalau mau simulasi sendiri, coba kalkulator simulasi kredit di situs ini.
Biaya tersembunyi pertama: pajak progresif
Ini biaya yang paling sering luput. Pajak Kendaraan Bermotor dihitung per NIK dan alamat. Kalau orang tua Anda sudah punya satu mobil, mobil baru atas nama beliau tercatat sebagai kendaraan kedua, dan tarifnya naik.
Contoh tarif Jakarta (Perda DKI Jakarta Nomor 1 Tahun 2024, berlaku sejak Januari 2025 dan tetap dipakai 2026): kendaraan pertama 2 persen, kedua 3 persen, ketiga 4 persen, keempat 5 persen, kelima dan seterusnya 6 persen dari Nilai Jual Kendaraan Bermotor (NJKB).
| Urutan kendaraan | Tarif PKB | PKB setahun (ilustrasi NJKB Rp150 juta) |
|---|---|---|
| Kendaraan pertama | 2% | Rp3.000.000 |
| Kendaraan kedua | 3% | Rp4.500.000 |
| Kendaraan ketiga | 4% | Rp6.000.000 |
Selisih kendaraan pertama dan kedua: Rp1.500.000 per tahun, atau Rp7.500.000 selama lima tahun, hanya karena nama yang dipakai. Itu belum termasuk kalau orang tua Anda sudah punya dua mobil, selisihnya makin besar.
Catatan jujur: tabel di atas memakai tarif Jakarta karena datanya terpublikasi jelas. Bekasi mengikuti aturan Jawa Barat yang tarifnya berbeda, jadi pastikan angka pastinya ke Samsat Bekasi. Polanya sama: makin banyak mobil atas satu nama, makin mahal pajaknya.
Biaya tersembunyi kedua: balik nama setelah lunas
Selama masa kredit, BPKB ditahan leasing. Artinya nama di BPKB tetap nama orang tua Anda sampai cicilan lunas. Kalau nanti Anda mau balik nama ke nama sendiri, ada biaya lagi.
Kabar baiknya, Bea Balik Nama Kendaraan Bermotor kedua (BBNKB II) sekarang Rp0, sesuai UU HKPD Nomor 1 Tahun 2022 dan Permendagri Nomor 6 Tahun 2025. Tapi biaya lain tetap ada: penerbitan STNK, BPKB, dan pelat nomor. Menurut hitungan di artikel saya, totalnya sekitar Rp818.000 untuk mobil seharga Rp150 juta. Rinciannya ada di artikel biaya balik nama mobil bekas 2026.
Jadi total biaya tersembunyi pinjam nama, untuk contoh di atas, bisa mencapai Rp8 jutaan selama lima tahun: Rp7,5 juta selisih pajak progresif plus sekitar Rp818 ribu biaya balik nama. Bukan angka kecil.
Risiko yang jarang dihitung
Pertama, klaim asuransi. Polis mengikuti nama pemilik di BPKB. Kalau mobil kecelakaan, uang klaim dibayarkan ke orang tua Anda, bukan ke Anda.
Kedua, mobil tidak bisa dijual tanpa persetujuan pemilik BPKB. Kalau Anda butuh jual cepat, tanda tangan orang tua Anda wajib ada.
Ketiga, kalau orang tua Anda meninggal sebelum kredit lunas, urusannya masuk ke ahli waris dan prosesnya bisa tertunda.
Keempat, dan ini yang paling penting: hubungan keluarga. Uang dan keluarga itu campuran yang rawan. Satu kali telat bayar bisa jadi bahan pertengkaran bertahun-tahun.
Kapan masuk akal, kapan jangan
Menurut saya, pinjam nama orang tua masuk akal kalau tiga syarat terpenuhi: SLIK Anda bermasalah sementara dan sudah beres, orang tua Anda paham risikonya dan setuju dengan sadar, dan Anda membayar cicilan plus pajak tiap bulan tanpa pernah telat. Buat kesepakatan tertulis di keluarga, supaya semua jelas.
Jangan lakukan kalau orang tua Anda sudah punya dua mobil atau lebih, karena pajak progresifnya makin mahal. Jangan juga kalau penghasilan beliau tidak cukup menopang cicilan, karena leasing tetap menolak. Dan jangan lakukan tanpa persetujuan yang jelas, apalagi diam-diam.
Kalau SLIK Anda yang jadi masalah, ada jalan lain: perbaiki dulu skornya, lalu ajukan ulang. Langkahnya saya tulis di artikel kredit mobil ditolak leasing. Kadang menunggu tiga sampai enam bulan lebih murah daripada membayar pajak progresif lima tahun.
FAQ
Apakah cicilan boleh dibayar dari rekening anak?
Boleh. Leasing hanya memastikan cicilan masuk. Tapi penagihan, denda, dan catatan SLIK tetap atas nama pemohon.
Apakah nama di STNK bisa berbeda dengan nama pemohon kredit?
Tidak bisa. STNK dan BPKB mengikuti nama pemohon yang menandatangani kontrak kredit.
Bisakah balik nama sebelum kredit lunas?
Tidak bisa, karena BPKB ditahan leasing sampai cicilan lunas. Balik nama baru bisa diurus setelah pelunasan.
Apakah asuransi bisa atas nama anak?
Polis mengikuti nama pemilik di BPKB. Jadi selama kredit berjalan, polis atas nama orang tua Anda.
Kesimpulannya, kredit mobil atas nama orang tua itu jalan yang sah dan kadang memang satu-satunya jalan. Tapi jalan ini punya harga: pajak progresif lebih mahal, biaya balik nama nanti, dan risiko hubungan keluarga kalau sampai macet. Kalau sudah dihitung dan tetap masuk akal, silakan jalan. Kalau belum, perbaiki SLIK dulu atau naikkan DP, itu sering lebih murah.
Mau hitungan pasti sesuai gaji dan DP Anda? Chat saya, saya hitungkan gratis. Chat WhatsApp saya di sini. Atau kunjungi dealer Toyota Bekasi untuk konsultasi langsung.