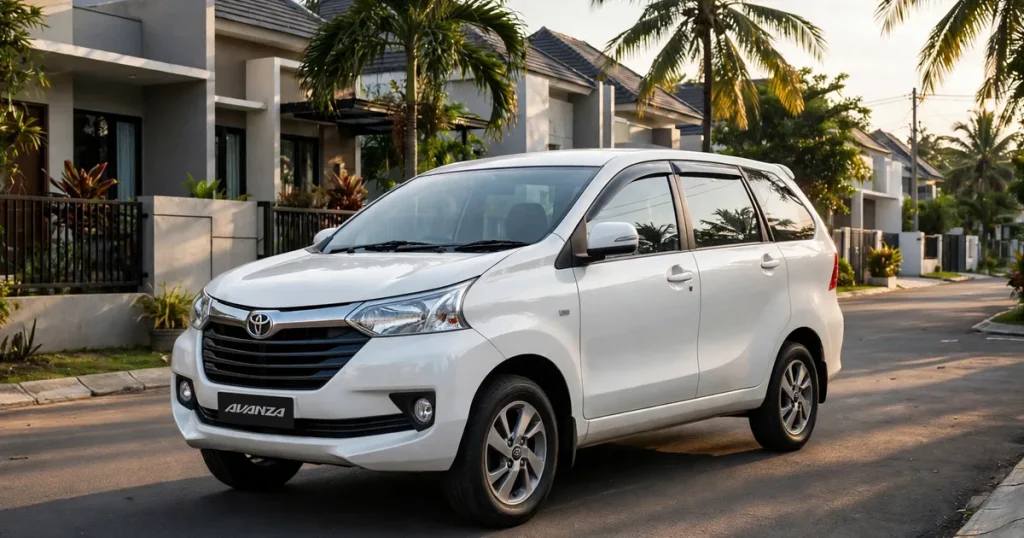
Kalau Anda sedang membandingkan tenor 4 tahun dan 6 tahun untuk kredit Avanza, Anda sedang menghadapi dilema klasik pembeli mobil baru. Cicilan tenor 6 tahun terasa jauh lebih ringan, tapi ada harga yang dibayar diam-diam di belakang. Saya Adityo, konsultan Toyota Bekasi, dan di artikel ini saya hitung selisihnya sampai ke rupiah terakhir.
Jawaban singkatnya dulu. Avanza 1.3 E M/T dengan DP 20 persen: tenor 4 tahun cicilannya Rp5.036.467 per bulan, tenor 6 tahun cicilannya Rp3.682.578 per bulan. Selisih cicilan Rp1.353.889 per bulan, terasa besar. Tapi total bunga yang Anda bayar selisih Rp23.395.200. Jadi pertanyaannya bukan “mana yang cicilannya ringan”, tapi “apakah keringanan Rp1,35 juta per bulan itu layak dibayar Rp23,4 juta”.
Harga OTR Avanza Bekasi yang Dipakai di Hitungan Ini
Semua hitungan di artikel ini memakai harga OTR Bekasi dari halaman model Avanza di situs ini, yang saya verifikasi ulang hari ini, 17 November 2026.
| Tipe Avanza | OTR Bekasi |
|---|---|
| 1.3 E M/T | Rp243.700.000 |
| 1.3 E CVT | Rp258.700.000 |
| 1.5 G M/T | Rp266.800.000 |
| 1.5 G CVT | Rp281.600.000 |
Kalau Anda mau lihat detail tiap tipe, termasuk simulasi kredit interaktifnya, halaman modelnya ada di sini: harga Toyota Avanza OTR Bekasi. Untuk simulasi DP dan tenor yang bisa Anda geser sendiri, silakan coba kalkulator simulasi kredit di situs ini.
Asumsi Hitungan, Dibuka di Depan Supaya Tidak Ada yang Ditutupi
Sebelum masuk ke tabel, saya buka dulu semua asumsi supaya Anda bisa menilai sendiri. Angka cicilan di sini adalah simulasi dengan bunga flat 6 persen per tahun, DP 20 persen dari OTR, dan belum termasuk biaya administrasi, provisi, asuransi, dan biaya lain yang ditagih leasing di awal. Itu bukan penawaran resmi. Bunga riil dari leasing bisa lebih rendah atau lebih tinggi tergantung program dan hasil analisa kredit Anda, jadi angka finalnya wajib dikonfirmasi.
Rumus yang saya pakai sederhana dan bisa Anda cek sendiri. Pokok hutang sama dengan OTR dikurangi DP. Total bunga sama dengan pokok hutang dikali 6 persen dikali lama tenor dalam tahun. Cicilan per bulan sama dengan pokok hutang ditambah total bunga, dibagi jumlah bulan. Karena bunganya flat, total bunga tenor 6 tahun persis 1,5 kali total bunga tenor 4 tahun.
Hitungan Utama: Avanza 1.3 E M/T, DP 20 Persen
Saya pakai tipe termurah sebagai contoh utama karena ini tipe yang paling banyak dicari pembeli pertama. DP 20 persen dari Rp243.700.000 adalah Rp48.740.000, jadi pokok hutangnya Rp194.960.000.
| Komponen | Tenor 4 tahun (48 bulan) | Tenor 6 tahun (72 bulan) | Selisih |
|---|---|---|---|
| DP 20% | Rp48.740.000 | Rp48.740.000 | Rp0 |
| Cicilan per bulan | Rp5.036.467 | Rp3.682.578 | Rp1.353.889 lebih ringan |
| Total bunga | Rp46.790.400 | Rp70.185.600 | Rp23.395.200 lebih mahal |
| Total bayar (DP + cicilan) | Rp290.490.400 | Rp313.885.600 | Rp23.395.200 lebih mahal |
Perhatikan satu hal. Selisih total bunga Rp23.395.200 itu sama dengan 9,6 persen dari harga OTR mobilnya. Dengan kata lain, tenor 6 tahun membuat Anda membayar hampir sepersepuluh harga mobil lagi hanya untuk bunga tambahan. Kalau disebar rata, biaya tambahannya sekitar Rp324.933 per bulan selama 72 bulan.
Saya cross-check angka ini dengan tabel simulasi TAF yang dipublikasikan 25 September 2026 untuk Avanza 1.3 E M/T yang sama. Di tabel mereka, DP 20 persen tenor 4 tahun cicilannya Rp5 sampai 6 jutaan, dan tenor 5 tahun Rp4 sampai 5 jutaan. Hitungan saya, tenor 4 tahun Rp5.036.467 dan tenor 5 tahun Rp4.224.133, masuk di dalam rentang mereka. Jadi asumsi bunga flat 6 persen ini masih realistis sebagai gambaran, bukan angka yang saya karang.
Semua Tipe Avanza, Tenor 4 vs 6 Tahun, DP 20 Persen
Ini hitungan keempat tipe Avanza dengan asumsi yang sama: DP 20 persen, bunga flat 6 persen per tahun.
| Tipe | Cicilan 4 tahun | Cicilan 6 tahun | Total bunga 4 tahun | Total bunga 6 tahun | Selisih bunga |
|---|---|---|---|---|---|
| 1.3 E M/T | Rp5.036.467 | Rp3.682.578 | Rp46.790.400 | Rp70.185.600 | Rp23.395.200 |
| 1.3 E CVT | Rp5.346.467 | Rp3.909.244 | Rp49.670.400 | Rp74.505.600 | Rp24.835.200 |
| 1.5 G M/T | Rp5.513.867 | Rp4.031.644 | Rp51.225.600 | Rp76.838.400 | Rp25.612.800 |
| 1.5 G CVT | Rp5.819.733 | Rp4.255.289 | Rp54.067.200 | Rp81.100.800 | Rp27.033.600 |
Polanya konsisten di semua tipe. Naik dari tenor 4 ke 6 tahun memangkas cicilan sekitar Rp1,35 sampai 1,56 juta per bulan, tapi menambah total bunga Rp23,4 sampai 27 juta. Makin mahal tipenya, makin besar selisih bunganya, karena pokok hutangnya juga lebih besar.
Kalau DP Dinaikkan ke 30 Persen, Selisihnya Menyusut
Ini bagian yang sering luput. Besarnya DP mengubah selisih antar tenor, karena bunga dihitung dari pokok hutang. Makin besar DP, makin kecil pokok hutang, makin kecil pula denda bunga tenor panjang. Contohnya di E M/T dengan DP 30 persen, yaitu Rp73.110.000, pokok hutangnya tinggal Rp170.590.000.
| E M/T, DP 30% | Tenor 4 tahun | Tenor 6 tahun | Selisih |
|---|---|---|---|
| Cicilan per bulan | Rp4.406.908 | Rp3.222.256 | Rp1.184.652 lebih ringan |
| Total bunga | Rp40.941.600 | Rp61.412.400 | Rp20.470.800 lebih mahal |
Dengan DP 30 persen, selisih total bunga turun dari Rp23.395.200 menjadi Rp20.470.800, hemat Rp2.924.400. Dan cicilan tenor 4 tahunnya, Rp4.406.908, sudah mendekati cicilan tenor 6 tahun dengan DP 20 persen yang Rp3.682.578. Pelajaran praktisnya: kalau Anda punya tabungan lebih, menaikkan DP jauh lebih ampuh menekan total bayar daripada memperpanjang tenor. Saya sudah bahas lebih dalam soal efek DP ini di artikel DP 20 persen vs 50 persen kredit Avanza, dan perbandingan DP 10 persen vs 30 persen di artikel DP 10 persen vs 30 persen kredit mobil Toyota.
Gaji Berapa yang Aman untuk Masing-Masing Tenor?
Patokan yang saya pakai di semua artikel seri gaji: total cicilan sebaiknya tidak lebih dari 30 persen penghasilan bulanan. Bukan aturan leasing, tapi patokan sehat supaya gaji Anda masih cukup untuk hidup, bensin, servis, dan pajak. Dengan patokan itu, ini gaji minimal yang aman untuk Avanza E M/T dan G CVT.
| Skenario | Cicilan | Gaji aman (cicilan 30% gaji) |
|---|---|---|
| E M/T, tenor 4 tahun | Rp5.036.467 | Rp16,8 juta |
| E M/T, tenor 6 tahun | Rp3.682.578 | Rp12,3 juta |
| G CVT, tenor 4 tahun | Rp5.819.733 | Rp19,4 juta |
| G CVT, tenor 6 tahun | Rp4.255.289 | Rp14,2 juta |
Jujur saja, ini bagian yang paling sering bikin orang kecewa. Gaji Rp12 juta, yang sudah di atas rata-rata, ternyata baru aman untuk E M/T tenor 6 tahun, dan itu pun cicilannya sudah Rp3,68 juta atau 30,7 persen gaji, sedikit di atas batas sehat. Untuk G CVT tenor 4 tahun, butuh gaji hampir Rp19,4 juta. Kalau gaji Anda di bawah angka-angka ini, tenor 6 tahun memang satu-satunya jalan supaya cicilannya masuk akal, tapi Anda harus sadar bahwa Anda membayar mahal untuk jalan itu. Saya sudah hitung skenario gaji yang lebih kecil di artikel gaji 10 juta Avanza vs Veloz dan gaji 5 juta Agya vs Calya.
Menurut Saya, Kapan Tenor 4 dan Kapan Tenor 6?
Tenor 4 tahun cocok kalau gaji Anda sudah di atas Rp16,8 juta untuk E M/T, atau Anda punya rencana menaikkan DP. Anda lunas lebih cepat, total bunga lebih kecil Rp23,4 juta, dan mobil jadi milik Anda saat usianya baru 4 tahun, masih segar dan masih gampang dijual kalau tiba-tiba butuh dana.
Tenor 6 tahun masuk akal dalam tiga kondisi. Pertama, gaji Anda mentok di kisaran Rp12 sampai 14 juta dan cicilan tenor 4 tahun jelas tidak masuk. Kedua, Anda butuh ruang napas bulanan karena ada cicilan lain, misalnya KPR atau biaya sekolah anak, dan selisih Rp1,35 juta per bulan itu benar-benar berarti. Ketiga, Anda memang berencana melunasi dipercepat, misalnya dengan bonus tahunan atau THR, karena sebagian leasing mengizinkan pelunasan dipercepat. Tapi hati-hati, kalau rencana pelunasan dipercepat itu cuma wacana, jangan jadikan alasan.
Menurut saya pribadi, kalau gaji Anda cukup untuk tenor 4 tahun tapi Anda tetap tergoda tenor 6 tahun demi cicilan ringan, pikir dua kali. Selisih Rp23,4 juta itu bisa jadi dana servis dan pajak selama bertahun-tahun. Cicilan ringan itu nyaman di bulan pertama, tapi total bayar yang bengkak itu terasa di tahun kelima dan keenam, saat mobilnya sudah mulai minta jajan.
Tiga Hal yang Jarang Dihitung Orang Soal Tenor 6 Tahun
Pertama, saat kredit lunas, mobil Anda sudah berumur 6 tahun. Di usia itu, ban sudah ganti dua kali, aki sudah ganti dua sampai tiga kali, dan servis besar mulai datang. Anda masih mencicil Rp3,68 juta per bulan sambil membayar servis yang makin mahal. Di tenor 4 tahun, masa-masa jajan besar itu datang setelah mobil lunas, jadi beban bulanannya tidak bertumpuk.
Kedua, garansi resmi Toyota berakhir di tahun ketiga. Artinya tiga tahun terakhir tenor 6 tahun berjalan tanpa perlindungan garansi. Kalau ada kerusakan komponen besar di tahun kelima, biayanya keluar dari kantong Anda sendiri, di atas cicilan yang masih jalan.
Ketiga, risiko jual di tengah jalan. Hidup enam tahun itu panjang: pindah kerja, pindah kota, kebutuhan berubah. Kalau di tahun ketiga Anda harus menjual mobil yang masih kredit tenor 6 tahun, sisa pokok hutangnya masih besar, sementara harga jual mobil 3 tahun sudah turun cukup jauh. Selisihnya bisa membuat Anda harus nombok. Di tenor 4 tahun, sisa pokok di tahun ketiga sudah jauh lebih kecil, jadi peluang nomboknya lebih tipis. Gambaran total biaya punya Avanza selama lima tahun ada di artikel total biaya punya Avanza 5 tahun di Bekasi.
Kenapa Artikel Ini Beda dari yang Sudah Ada?
Kalau Anda cari “tenor Avanza” di Google hari ini, yang muncul sebagian besar adalah simulasi Avanza bekas dari Setir Kanan, dengan DP 10 persen dan tabel tenor 1 sampai 5 tahun. Itu mobil bekas, bunga dan harganya beda dengan mobil baru. Satu-satunya simulasi mobil baru yang kuat adalah tabel TAF dari September 2026, tapi tabel itu hanya memberi rentang kasar seperti “Rp5 sampai 6 jutaan”, tanpa tenor 6 tahun dan tanpa total bunga. Artikel ini mengisi celah itu: mobil baru, OTR Bekasi terverifikasi, angka eksak per tipe, tenor 4 lawan 6 tahun head to head, plus patokan gaji. Kalau Anda mau bandingkan tenor 3 lawan 5 tahun untuk Calya, saya sudah tulis di artikel tenor 3 vs 5 tahun kredit Calya. Dan kalau Anda penasaran seberapa mahal tenor 8 tahun, saya sudah hitung juga di artikel kredit mobil tenor 8 tahun.
Pertanyaan yang Sering Ditanyakan
Apakah tenor 6 tahun selalu merugikan?
Tidak selalu. Tenor 6 tahun merugikan kalau Anda sebenarnya mampu membayar tenor 4 tahun, karena Anda membayar Rp23,4 juta lebih mahal tanpa alasan. Tapi kalau gaji Anda memang hanya cukup untuk cicilan tenor 6 tahun, tenor panjang itu bukan kerugian, itu satu-satunya jalan yang realistis.
Bisakah tenor 6 tahun dilunasi dipercepat?
Sebagian besar leasing mengizinkan pelunasan dipercepat, biasanya dengan penalti atau biaya administrasi tertentu. Syaratnya berbeda-beda tiap leasing, jadi tanyakan dulu sebelum tanda tangan. Strategi paling masuk akal: ambil tenor 6 tahun untuk cicilan ringan, lalu lunasi dipercepat begitu ada dana lebih. Tapi ingat, rencana ini hanya berhasil kalau dananya benar-benar ada.
Berapa DP ideal supaya total bunga tidak terlalu besar?
Dari hitungan di atas, naik dari DP 20 persen ke 30 persen saja sudah memangkas selisih bunga Rp2,9 juta di E M/T. Makin besar DP, makin kecil pokok hutang dan makin kecil bunga yang menempel. Kalau Anda bisa sampai DP 40 sampai 50 persen, efeknya makin terasa, tapi jangan sampai tabungan darurat Anda habis untuk DP.
Apakah bunga flat 6 persen ini angka resmi?
Bukan. Ini asumsi simulasi supaya hitungannya bisa dibandingkan antar tenor. Bunga riil berubah mengikuti program, profil kredit Anda, dan kebijakan tiap leasing. Selalu minta simulasi resmi dari leasing sebelum memutuskan.
Tenor 5 tahun bagaimana, apakah itu jalan tengah terbaik?
Tenor 5 tahun memang jalan tengah yang populer. Untuk E M/T DP 20 persen, cicilannya Rp4.224.133 per bulan dan total bunganya Rp58.488.000, selisih Rp11.697.600 dari tenor 4 tahun. Kalau tenor 4 tahun terasa berat tapi tenor 6 tahun terasa terlalu mahal, 5 tahun adalah kompromi yang sehat.
Kesimpulan: Pilih Tenor Sesuai Gaji, Bukan Sesuai Keinginan
Tenor 4 vs 6 tahun kredit Avanza bukan soal mana yang benar dan mana yang salah. Tenor 4 tahun lebih hemat Rp23,4 juta dan lunas lebih cepat, tapi butuh gaji sekitar Rp16,8 juta untuk tipe termurah. Tenor 6 tahun cicilannya lebih ringan Rp1,35 juta per bulan dan membuka pintu buat gaji Rp12 jutaan, tapi total bayarnya membengkak dan mobil lunas saat usianya sudah 6 tahun.
Kalau Anda masih ragu, kirim saya angka gaji dan DP yang Anda siapkan. Saya hitungkan cicilan semua tipe Avanza, tenor 4, 5, dan 6 tahun, gratis, tanpa kewajiban beli. Chat saya di WhatsApp 0813-2005-3935. Dan kalau Anda mau cek promo bulan ini, info lengkapnya bisa dicek di situs utama kami, karena promo berubah tiap bulan dan angka pastinya memang harus dikonfirmasi langsung.