“Mas Adityo, saya karyawan kontrak di pabrik Cikarang. Gaji masuk tiap bulan, rekening koran rapi. Tapi kata teman saya, karyawan kontrak itu susah lolos leasing. Benar begitu?”
Pesan seperti itu masuk ke WhatsApp saya berkali-kali. Dan jawaban jujur saya: teman Anda separuh benar. Status kontrak memang membuat leasing lebih hati-hati, tapi status kontrak bukan vonis ditolak. Yang dinilai leasing bukan label di kontrak kerja Anda, melainkan empat hal: sisa masa kontrak Anda, besar cicilan dibanding gaji, riwayat kredit Anda, dan besar DP yang Anda siapkan. Kalau empat hal itu beres, karyawan kontrak lolos leasing setiap hari. Saya sendiri yang mengurus pengajuannya.
Di artikel ini saya beberkan syarat dokumen kredit Toyota untuk karyawan kontrak, cara leasing menilai Anda, dan hitungan cicilan nyata pakai Toyota Calya tipe termurah, supaya Anda bisa mengukur sendiri peluang Anda sebelum mengajukan. Tidak ada angka yang saya karang. Harga OTR diambil dari halaman model Toyota Bekasi, cicilan dihitung dengan asumsi bunga flat 6 persen per tahun. Angka riil dari leasing bisa berbeda, jadi anggap ini patokan awal, lalu konfirmasi hitungan pastinya lewat WhatsApp di akhir artikel.
Jawaban singkatnya: bisa, asal empat hal ini beres
Leasing tidak pernah menolak orang hanya karena statusnya kontrak. Yang leasing takutkan adalah satu skenario: kontrak kerja Anda habis di tengah jalan, penghasilan berhenti, cicilan macet, mobil harus ditarik. Semua syarat dan pertanyaan leasing berputar di sekitar ketakutan itu. Jadi tugas Anda sederhana, buktikan bahwa skenario itu kecil kemungkinannya terjadi pada Anda.
Empat hal yang dinilai leasing: pertama, sisa masa kontrak Anda dibanding tenor yang Anda ajukan. Kedua, rasio cicilan terhadap gaji, patokan sehatnya maksimal 30 persen dari gaji. Ketiga, riwayat kredit Anda di SLIK OJK, skor 1 dan 2 itu lancar, skor 3 sampai 5 itu bermasalah. Keempat, besar DP, karena DP besar berarti utang Anda kecil dan risiko leasing ikut kecil. Kalau keempatnya bagus, status kontrak hanya jadi catatan kaki di berkas Anda.
Kenapa leasing waspada pada karyawan kontrak
Supaya Anda tidak merasa diperlakukan tidak adil, saya jelaskan logika leasing. Karyawan tetap punya kepastian penghasilan sampai usia pensiun. Karyawan kontrak punya tanggal akhir yang tertulis jelas di kontrak. Leasing meminjamkan uang untuk 3 sampai 5 tahun ke depan, jadi mereka wajib bertanya: apakah penghasilan pemohon masih ada di tahun keempat?
Di kawasan industri Bekasi dan Cikarang, ini pertanyaan yang sangat nyata. Banyak karyawan kontrak yang kontraknya diperpanjang berkali-kali sampai 3 sampai 5 tahun, tapi ada juga yang kontraknya tidak diperpanjang setelah satu tahun. Leasing tidak bisa membedakan keduanya hanya dari slip gaji. Karena itu mereka meminta bukti tambahan: fotokopi kontrak kerja, surat keterangan kerja, dan riwayat perpanjangan kontrak Anda sebelumnya. Kalau Anda sudah dua kali diperpanjang di perusahaan yang sama, itu bukti yang kuat. Kalau ini kontrak pertama Anda dan baru berjalan 3 bulan, jujur saja, peluang Anda lebih tipis.
Dokumen yang harus Anda siapkan
Siapkan semua dokumen di bawah ini sebelum mengajukan. Berkas yang lengkap dan rapi itu sinyal pertama bahwa Anda pemohon yang serius, dan surveyor leasing mencatat hal seperti itu.
| Dokumen | Keterangan | Catatan untuk karyawan kontrak |
|---|---|---|
| KTP dan Kartu Keluarga | Fotokopi, masih berlaku | Alamat KTP sebaiknya sama dengan domisili sekarang |
| Slip gaji 3 bulan terakhir | Asli atau dilegalisir HRD | Tiga bulan berturut-turut tanpa jeda itu nilai plus |
| Rekening koran 3 bulan terakhir | Rekening tempat gaji masuk | Pastikan ada setoran gaji tiap bulan, bukan cuma saldo akhir |
| Surat keterangan kerja | Dari HRD, berisi jabatan dan masa kerja | Minta dicantumkan riwayat perpanjangan kontrak bila ada |
| Fotokopi kontrak kerja | Kontrak yang sedang berjalan | Ini dokumen kunci. Leasing membaca tanggal berakhirnya |
| NPWP | Fotokopi | Wajib untuk pengajuan di atas Rp100 juta |
| Rekening listrik atau PBB | Bukti domisili | Atas nama sendiri atau orang tua serumah |
Satu hal yang sering luput: cek SLIK Anda sendiri sebelum mengajukan. Anda bisa cek gratis lewat aplikasi iDebku OJK. Kalau skor Anda 1 atau 2, maju saja. Kalau skor 3, 4, atau 5 karena tunggakan lama, bereskan dulu dan tunggu riwayatnya membaik. Mengajukan saat SLIK masih bermasalah itu hampir pasti ditolak, dan penolakan itu tercatat. Penjelasan lengkap soal penolakan ada di artikel saya tentang kredit mobil Toyota ditolak leasing.
Hitungan nyata: cicilan Calya untuk karyawan kontrak
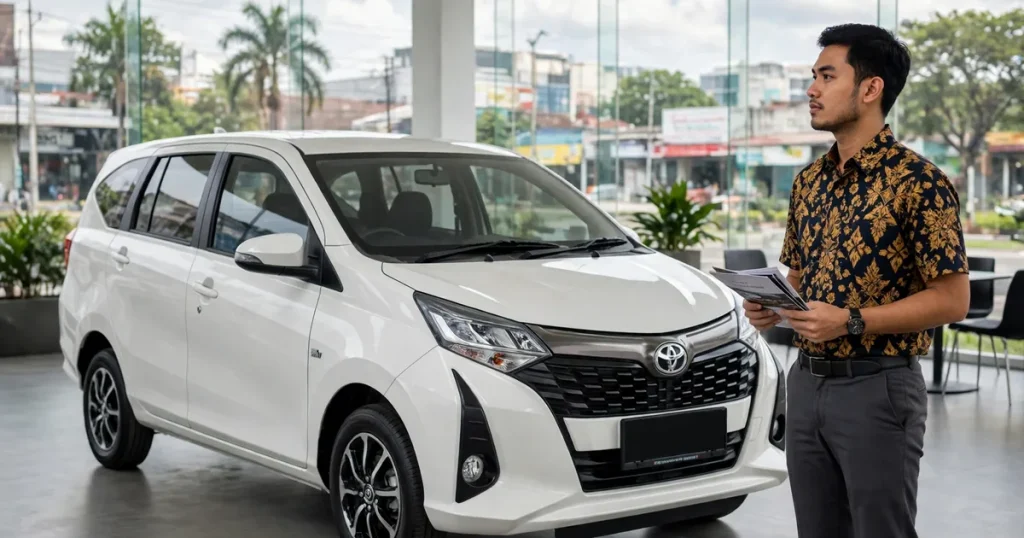
Contoh paling masuk akal untuk karyawan kontrak adalah mobil termurah, karena cicilannya paling ringan dan DP yang dibutuhkan paling kecil. Saya pakai Toyota Calya 1.2 E M/T, harga OTR Bekasi Rp173.100.000 menurut halaman model Toyota Calya per 8 November 2026. Asumsi bunga flat 6 persen per tahun, belum termasuk biaya admin, asuransi, dan angsuran pertama yang biasanya dibayar terpisah sebagai Total Down Payment.
| DP | Tenor | Cicilan per bulan | Total bunga | Total yang dibayar* |
|---|---|---|---|---|
| 20% (Rp34.620.000) | 36 bulan | Rp4.539.067 | Rp24.926.400 | Rp163.406.400 |
| 20% (Rp34.620.000) | 48 bulan | Rp3.577.400 | Rp33.235.200 | Rp171.715.200 |
| 20% (Rp34.620.000) | 60 bulan | Rp3.000.400 | Rp41.544.000 | Rp180.024.000 |
| 30% (Rp51.930.000) | 36 bulan | Rp3.971.683 | Rp21.810.600 | Rp142.980.600 |
| 30% (Rp51.930.000) | 48 bulan | Rp3.130.225 | Rp29.080.800 | Rp150.250.800 |
| 30% (Rp51.930.000) | 60 bulan | Rp2.625.350 | Rp36.351.000 | Rp157.521.000 |
| 40% (Rp69.240.000) | 36 bulan | Rp3.404.300 | Rp18.694.800 | Rp122.554.800 |
| 40% (Rp69.240.000) | 48 bulan | Rp2.683.050 | Rp24.926.400 | Rp128.786.400 |
| 40% (Rp69.240.000) | 60 bulan | Rp2.250.300 | Rp31.158.000 | Rp135.018.000 |
*Total yang dibayar adalah pokok pinjaman plus bunga, belum termasuk DP dan biaya lain.
Perhatikan satu angka yang sering diabaikan. Dengan DP 30 persen, tenor 36 bulan total bunga Anda Rp21.810.600, sedangkan tenor 60 bulan total bunga Anda Rp36.351.000. Selisihnya Rp14.540.400, uang yang cukup untuk servis dan pajak dua tahun. Tenor panjang memang membuat cicilan terasa ringan, tapi Anda membayar kenyamanan itu dengan belasan juta rupiah.
Kalau gaji Anda sekitar Rp5 juta, cicilan sehat maksimal 30 persen gaji adalah Rp1.500.000. Dengan DP 20 persen dan tenor 60 bulan, cicilan Calya Rp3.000.400, itu 60 persen gaji Anda, terlalu berat dan hampir pasti ditolak leasing. Dengan DP 50 persen atau Rp86.550.000, cicilan turun ke Rp1.875.250, masih 37,5 persen gaji. Jujur saja, untuk gaji Rp5 juta, Calya baru baru masuk akal kalau DP Anda sangat besar. Tabel berikut menunjukkan DP yang dibutuhkan supaya cicilan pas di batas sehat 30 persen gaji, dengan tenor 60 bulan.
| Gaji per bulan | Cicilan sehat (30%) | DP yang dibutuhkan | Persentase DP |
|---|---|---|---|
| Rp5.000.000 | Rp1.500.000 | Rp103.869.231 | 60,0% |
| Rp6.000.000 | Rp1.800.000 | Rp90.023.077 | 52,0% |
| Rp7.000.000 | Rp2.100.000 | Rp76.176.923 | 44,0% |
Angka ini mungkin mengejutkan, dan memang itu tujuannya. Banyak karyawan kontrak yang ditolak bukan karena statusnya, tapi karena cicilan yang diajukan menelan separuh gajinya. Leasing melihat angka itu dan menyimpulkan Anda tidak akan sanggup. Kalau DP sebesar itu belum terkumpul, pilihan jujurnya ada dua: nabung dulu sambil kontrak berjalan, atau turunkan target ke mobil yang cicilannya lebih ringan. Perbandingan dua mobil termurah Toyota sudah saya hitung di artikel gaji 5 juta Agya vs Calya, dan sebagai gambaran, Agya G M/T dengan DP 20 persen dan tenor 60 bulan cicilannya Rp3.146.000, tidak jauh berbeda dari Calya.
Sisa kontrak Anda berapa? Ini tenor yang realistis
Ini bagian yang paling sering bikin pengajuan karyawan kontrak mentok. Leasing membandingkan sisa masa kontrak Anda dengan tenor yang Anda minta. Aturannya tidak tertulis, tapi dari pengalaman saya mengurus pengajuan, polanya seperti ini.
| Sisa kontrak Anda | Tenor yang realistis | Catatan |
|---|---|---|
| Di bawah 6 bulan | Tunda dulu | Tunggu kontrak diperpanjang, baru ajukan |
| 6 sampai 12 bulan | 12 sampai 24 bulan | Cicilan besar, hanya masuk akal dengan DP besar |
| 1 sampai 2 tahun | 36 bulan | Perlu bukti riwayat perpanjangan kontrak sebelumnya |
| 2 tahun atau lebih | 36 sampai 60 bulan | Peluang paling besar, apalagi bila sudah pernah diperpanjang |
Kalau sisa kontrak Anda tinggal 8 bulan lalu Anda mengajukan tenor 5 tahun, leasing akan bertanya siapa yang membayar 4 tahun sisanya. Jawaban “nanti juga diperpanjang” tidak cukup, karena itu janji, bukan bukti. Sebaliknya, kalau Anda sudah bekerja 3 tahun di perusahaan yang sama dengan dua kali perpanjangan, surveyor leasing membaca itu sebagai pola, dan pola itu menenangkan mereka.
Tujuh strategi supaya pengajuan Anda lolos
Pertama, ajukan di momen yang tepat. Waktu terbaik adalah tidak lama setelah kontrak Anda diperpanjang, saat sisa kontrak masih panjang. Jangan ajukan di bulan terakhir kontrak. Kedua, perbesar DP. DP 30 sampai 40 persen mengubah cara leasing memandang Anda, karena utang Anda kecil dan Anda sudah membuktikan bisa menabung. Ketiga, pilih tenor yang tidak jauh melewati sisa kontrak. Keempat, bersihkan SLIK sebelum mengajukan, lunasi tunggakan lama dan beri jeda beberapa bulan.
Kelima, jangan mengajukan ke dua leasing sekaligus dalam waktu berdekatan. Setiap pengajuan tercatat di SLIK, dan pengajuan beruntun membuat Anda terlihat putus asa di mata analis kredit. Keenam, libatkan pasangan. Kalau pasangan Anda karyawan tetap dengan gaji yang bisa digabung, penghasilan gabungan itu memperkuat pengajuan. Ketujuh, kalau semua jalan di atas masih berat, pertimbangkan pengajuan atas nama orang tua atau pasangan yang statusnya karyawan tetap, dengan segala risikonya yang sudah saya hitung di artikel kredit mobil atas nama orang tua.
Satu strategi lagi yang sering saya sarankan: datang ke dealer dengan berkas lengkap dan ceritakan kondisi Anda apa adanya. Sebagai konsultan Toyota Bekasi, saya lebih mudah membantu pemohon yang jujur soal status kontraknya sejak awal, karena saya bisa memilihkan leasing yang paling cocok dengan profil Anda, daripada pemohon yang menutupi lalu ketahuan saat survei. Hitungan kasar untuk gaji dan DP Anda bisa dicoba dulu di halaman simulasi kredit di situs ini.
Jujur saja: kapan sebaiknya Anda tunda dulu
Ada kondisi di mana jawaban jujur saya adalah jangan ajukan dulu. Kalau sisa kontrak Anda di bawah 6 bulan dan belum ada kabar perpanjangan, tunggu. Kalau SLIK Anda skor 3 sampai 5, bereskan dulu. Kalau cicilan yang Anda incar di atas 40 persen gaji, itu bukan cuma berisiko ditolak, tapi berisiko membuat hidup Anda sesak selama bertahun-tahun. Dan kalau Anda baru bekerja 2 bulan, leasing hampir pasti meminta Anda menunggu sampai masa kerja minimal 6 bulan sampai 1 tahun.
Menunda bukan berarti menyerah. Sambil menunggu, Anda bisa menabung DP, dan DP yang lebih besar itu justru yang nanti membuat pengajuan Anda lolos dengan cicilan yang sehat. Saya pernah menemani pemohon yang ditolak di 2024, lalu menabung setahun, dan lolos di 2025 dengan DP 40 persen dan cicilan yang hanya 28 persen dari gajinya. Penolakan pertama itu bukan akhir, asal Anda tahu apa yang harus diperbaiki. Kalau Anda masih bingung apakah kondisi Anda sudah siap, ceritakan saja lewat WhatsApp, saya hitungkan gratis dan saya katakan apa adanya, termasuk kalau menurut saya Anda sebaiknya menunggu.
Pertanyaan yang sering ditanyakan
Apakah karyawan kontrak outsourcing bisa kredit Toyota?
Bisa, selama gajinya masuk rekening atas nama Anda, ada slip gaji dan kontrak kerja yang jelas, serta perusahaan outsourcingnya berbadan hukum dan bisa dihubungi surveyor. Yang dinilai tetap sama: sisa kontrak, rasio cicilan, SLIK, dan DP.
Berapa lama minimal masa kerja supaya bisa mengajukan kredit mobil?
Umumnya leasing meminta masa kerja minimal 6 bulan sampai 1 tahun di perusahaan yang sama. Karyawan kontrak yang baru 2 sampai 3 bulan bekerja hampir selalu diminta menunggu, kecuali DP-nya sangat besar.
Apakah DP besar bisa menutupi status kontrak yang tinggal sebentar?
Sebagian. DP 40 sampai 50 persen membuat risiko leasing turun drastis dan peluang lolos naik, tapi DP besar tidak menghapus pertanyaan soal sisa kontrak. Kombinasi terbaik adalah DP besar plus pengajuan di awal masa kontrak yang baru diperpanjang.
Apakah pengajuan ditolak akan merusak riwayat kredit saya?
Penolakan itu sendiri tercatat sebagai riwayat pengajuan di SLIK, tapi tidak menurunkan skor seperti tunggakan. Yang merusak adalah mengajukan berulang kali dalam waktu singkat ke banyak leasing. Satu penolakan, lalu perbaiki penyebabnya, itu masih aman.
Model Toyota apa yang paling ringan cicilannya untuk karyawan kontrak?
Calya dan Agya, dua model termurah Toyota. Calya 1.2 E M/T OTR Bekasi Rp173.100.000 dengan DP 30 persen dan tenor 60 bulan cicilannya Rp2.625.350. Agya 1.2 G M/T OTR Rp181.500.000 dengan skema yang sama cicilannya Rp3.146.000. Kalau gaji Anda di bawah Rp7 juta, siapkan DP di atas 40 persen supaya cicilan masuk batas sehat. Untuk info promo bulan ini bisa dicek di sini, karena promo diurus situs utama kami.
Mau hitungan pasti sesuai gaji, sisa kontrak, dan DP Anda? Chat saya, saya hitungkan gratis. Ceritakan gaji Anda, sisa kontrak Anda, dan DP yang sudah terkumpul, nanti saya jawab apa adanya: lolos, berat, atau sebaiknya tunggu dulu. Chat WhatsApp saya di sini.